Protéger, faire fructifier, transmettre — avec un interlocuteur unique.
Prévoyance, épargne, retraite, assurance-vie luxembourgeoise, emprunteur, capitalisation et santé : sept solutions, une seule méthode. Un agent général AXA Prévoyance & Patrimoine qui engage son devoir de conseil sur chaque dossier, à Nice, sur la Côte d'Azur, à Monaco et à distance.
Sept réponses, pour votre protection et votre patrimoine.
Chaque page explique le mécanisme, les avantages réels, les limites et la fiscalité — avant toute proposition. Vous décidez en connaissance de cause.
Prévoyance
Arrêt de travail, invalidité, décès : les régimes obligatoires versent un revenu de subsistance, pas votre revenu. La prévoyance comble l'écart, au bon niveau et au bon prix.
- Indemnités journalières et franchise calibrées
- Invalidité selon un barème professionnel
- Rente conjoint, rente éducation, homme-clé
Assurance-vie
L'enveloppe la plus souple du patrimoine français : épargne disponible, fiscalité allégée après huit ans et transmission hors succession, à condition d'être bien utilisée.
- Fonds en euros, unités de compte, gestion pilotée
- Abattement annuel de 4 600 € / 9 200 € après 8 ans
- 152 500 € par bénéficiaire pour les primes versées avant 70 ans
Plan d'épargne retraite
Les versements volontaires peuvent être déduits, sous conditions d’âge, de plafond et d’option fiscale. L'impôt de l'année finance une partie de votre retraite — en contrepartie d'une épargne bloquée et imposée à la sortie.
- Déduction jusqu'à 10 % des revenus, plafonds majorés pour les indépendants
- Sortie en capital, en rente ou mixte
- Versement à imputer avant le 31 décembre
Assurance-vie luxembourgeoise
Pour les patrimoines établis : le triangle de sécurité, le super-privilège du souscripteur et une architecture ouverte — avec la fiscalité française et la solidité d'AXA Wealth Europe.
- Privilège de premier rang sur les actifs du contrat
- Hors dispositif français de blocage temporaire des rachats
- Multidevise, titres, fonds dédiés, crédit lombard
Assurance emprunteur
Décès, invalidité, arrêt de travail : selon les garanties souscrites, l’assurance emprunteur contribue au remboursement du prêt. Son coût compte. Les conditions de prise en charge, les exclusions et la quotité assurée comptent tout autant.
- Le coût sur la durée restante du prêt
- La part du prêt couverte pour chaque assuré
- Les conditions d’indemnisation et les exclusions
Contrat de capitalisation
Avant de placer la trésorerie d’une société, séparez ce qui finance son activité de ce qui peut être investi dans la durée. Le contrat de capitalisation est une piste à étudier selon la société, son régime fiscal et les conditions du contrat retenu.
- La trésorerie d’exploitation reste prioritaire
- Des scénarios avant fiscalité, frais explicités
- Le contrat et l’éligibilité restent à déterminer
Complémentaire santé
Consultations, hospitalisation, lunettes, dentaire : identifiez les postes qui comptent pour vous et vos proches. Nous accompagnons d’abord les indépendants et les familles, mais aussi les particuliers, les seniors et les employeurs.
- Indépendants et familles au premier plan
- Une lecture adaptée aux particuliers et aux seniors
- Une étude distincte pour la santé collective
Tout part du bilan, jamais du produit.
Le bilan patrimonial à 360° met à plat revenus, protections existantes, épargne, fiscalité et objectifs. C'est lui qui indique quelle solution — ou quelle combinaison — est pertinente. Parfois une seule. Parfois aucune.
ÉTAPE 2 · UNE OU PLUSIEURS SOLUTIONS
ÉTAPE 3 · UN SUIVI DANS LA DURÉE
Des repères avant un rendez-vous.
Sept outils sans inscription pour clarifier vos besoins et explorer des exemples visuels. Les simulateurs détaillés précisent leurs hypothèses et leurs limites — ni conseil personnalisé, ni offre d’assurance.
Diagnostic prévoyance
Quel budget préserver en cas d’arrêt de travail ? Faites le point en quatre questions, sans justificatif.
Quelques étapes · Sans inscription → PERDiagnostic PER
Budget, disponibilité et fiscalité : clarifiez votre projet de retraite en quelques choix simples.
Quelques étapes · Sans inscription → TransmissionSimulateur transmission
Comparez deux répartitions d’un même patrimoine au profit de vos enfants, en tenant compte de l’assurance-vie existante.
Quelques étapes · Sans inscription → ÉpargneDiagnostic épargne
Votre horizon, vos priorités, votre sensibilité au risque : cinq questions pour faire le point sur votre épargne.
Diagnostic express → Assurance emprunteurComparateur de coût emprunteur
Que représente votre assurance sur la durée restante ?
Diagnostic gratuit →Contrat de capitalisationProjection de trésorerie
Quel horizon pour votre trésorerie disponible ?
Diagnostic gratuit →Complémentaire santéDiagnostic santé
Votre couverture suit-elle vos priorités ?
Diagnostic gratuit →Une démarche, pas un produit.
« Je ne vends pas un placement. Je structure une protection, adaptée à votre situation, et je reste à vos côtés dans la durée. »
Un bilan à 360°
Comprendre votre patrimoine, vos revenus, vos protections existantes et votre horizon avant toute recommandation.
Une solution sur-mesure
Une architecture conçue pour votre situation — parfois une seule solution, parfois plusieurs qui se complètent. Jamais un produit standard appliqué à tous.
Un cadre confidentiel & réglementé
Secret professionnel, devoir de conseil, recueil formalisé de vos exigences et besoins — chaque échange est protégé et tracé.
Un accompagnement dans la durée
Un cabinet dédié qui suit votre dossier, année après année, au gré de votre vie professionnelle et familiale.
Un déroulé clair, sans engagement.
Échange confidentiel
Un premier contact rapide pour comprendre votre demande et répondre à vos questions. Choisir directement un créneau.
Bilan patrimonial 360°
Une analyse complète de votre situation, de vos protections existantes, de vos objectifs et de votre horizon.
Proposition chiffrée
Une ou plusieurs solutions, détaillées et transparentes — garanties, frais, fiscalité, limites — présentées sans aucune pression.
Accompagnement
Un suivi régulier et un cabinet dédié, présent dans la durée et à chaque changement de situation.
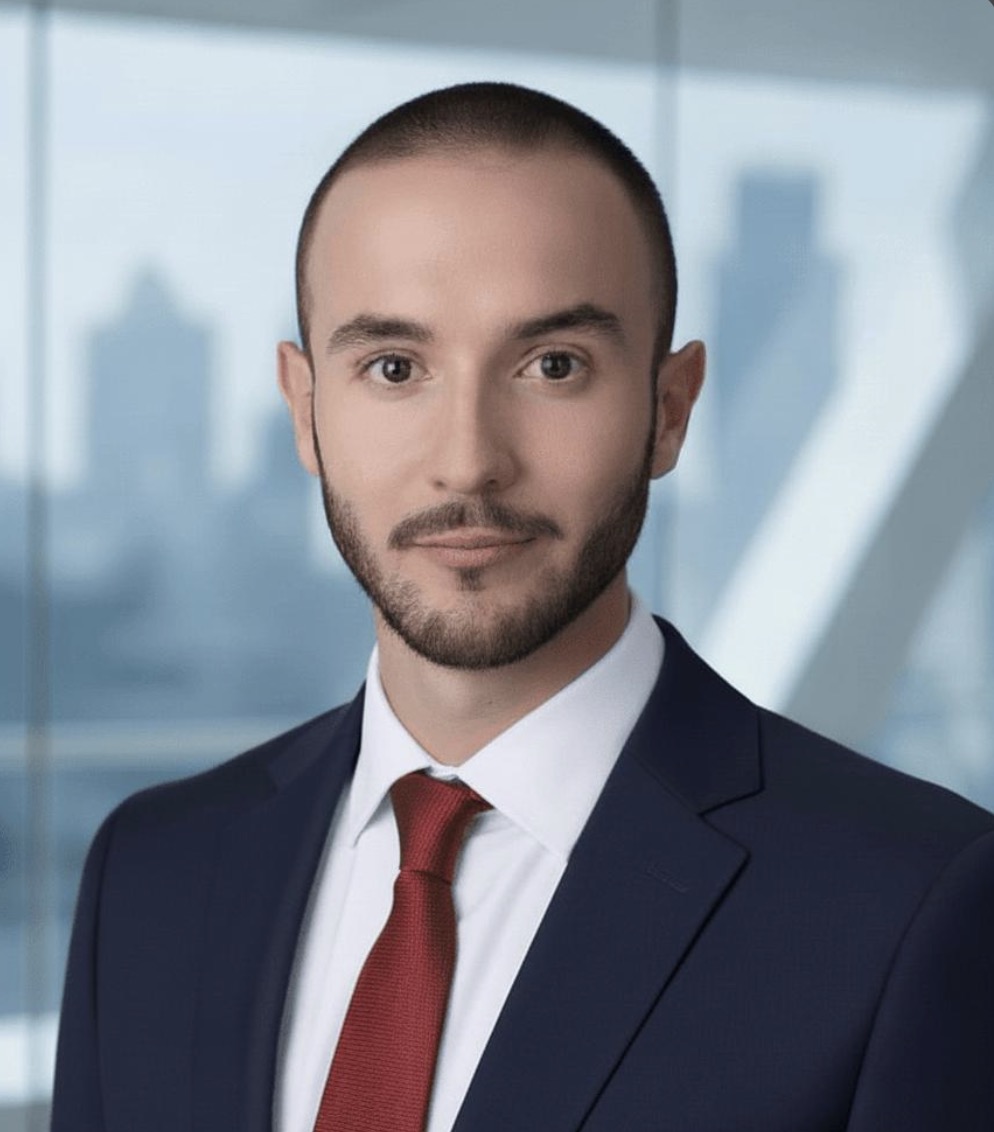
Un cabinet à taille humaine, adossé à un géant.
Guillaume Lo Piccolo accompagne une clientèle exigeante — professions libérales, dirigeants, familles — dans la protection, la structuration et la transmission de son patrimoine. La proximité et la disponibilité d'un cabinet à taille humaine, conjuguées à la puissance et aux garanties du Groupe AXA.
En tant qu'agent général d'AXA Prévoyance & Patrimoine, il engage sa responsabilité et son devoir de conseil sur chaque dossier — dans le respect du secret professionnel. Il vous accompagne dans l’analyse de vos besoins de protection, d’épargne et de retraite.
Des repères clairs pour vos décisions patrimoniales.
Protection juridique, fiscalité, liquidité, crédit et transmission : chaque guide distingue les mécanismes réels des promesses trop simples, avec ses sources et ses limites.
Comparer son assurance emprunteur
Garanties, quotités et échéancier : les pièces à comparer avant de changer de couverture.
Lire →Guide pratiqueLire un remboursement de complémentaire santé
Dépense, base de remboursement, régime obligatoire et complémentaire : comprendre ce qui reste à payer.
Lire →Guide pratiquePrévoyance : préparer son bilan de protection
Régime obligatoire, délai de carence, garanties privées et frais professionnels : examiner les bonnes pièces.
Lire → Guide de référenceAssurance-vie luxembourgeoise
Fonctionnement, atouts, risques et critères de choix.
Lire le guide → ComparatifFrance ou Luxembourg ?
Protection, fiscalité, supports, frais et accessibilité.
Comparer → Protection juridiqueLe super-privilège
Ce qu’il protège vraiment — et ce qu’il ne garantit pas.
Comprendre → FiscalitéRésident fiscal français
Rachats, transmission et déclaration du contrat étranger.
Lire l’analyse → Cadre prudentielLoi Sapin 2
Portée réelle des restrictions temporaires et idées reçues.
Vérifier → Organisation des actifsTriangle de sécurité
Assureur, dépositaire et superviseur : les rôles de chacun.
Découvrir → FinancementCrédit lombard
Nantissement, liquidité, coût et risques d’effet de levier.
Évaluer → Accompagnement localGestion privée à Nice
Méthode, cadre d’intervention et premier rendez-vous.
Rencontrer le cabinet →Les réponses essentielles, avant un premier échange.
Des repères généraux, à confirmer au regard de votre situation personnelle et des conditions contractuelles en vigueur.
Qu'est-ce qu'un agent général AXA Prévoyance & Patrimoine ?
Un professionnel indépendant, immatriculé à l'ORIAS et placé sous le contrôle de l'ACPR, mandaté par AXA pour conseiller et distribuer ses solutions de prévoyance, d'épargne, de retraite et de transmission. Il engage personnellement son devoir de conseil sur chaque dossier.
Le bilan patrimonial est-il payant ?
Non. Le premier échange et le bilan sont sans frais et sans engagement. Le cabinet est rémunéré par l'assureur sur les contrats effectivement mis en place, selon des modalités présentées avant toute souscription.
À qui s'adresse le cabinet ?
Aux professions libérales, indépendants et dirigeants pour la prévoyance et la retraite ; aux familles et épargnants pour l'assurance-vie et la transmission ; aux patrimoines établis, à partir de 300 000 €, pour l'assurance-vie luxembourgeoise. Une même méthode, quel que soit le sujet.
Faut-il être à Nice pour être accompagné ?
Non. Le cabinet reçoit à Nice et se déplace sur la Côte d'Azur et à Monaco, mais l'accompagnement se fait aussi entièrement à distance, en visioconférence et avec signature électronique, partout en France métropolitaine.
Les diagnostics en ligne engagent-ils à quelque chose ?
Non. Ce sont des estimations indicatives, établies selon les barèmes en vigueur, sans inscription. Elles ne constituent ni un conseil personnalisé ni une offre d'assurance ; elles servent à poser un ordre de grandeur avant un éventuel échange.
Mon épargne est-elle garantie ?
Cela dépend des supports. Le fonds en euros offre une garantie du capital (nette de frais, selon les conditions du contrat) ; les unités de compte présentent un risque de perte en capital et leur valeur varie à la hausse comme à la baisse. Ce point est systématiquement traité dans le bilan.
Demandez votre bilan patrimonial confidentiel.
Une analyse personnalisée de votre situation, sans engagement. Vous repartez avec une vision claire des solutions adaptées — une seule, ou plusieurs qui se complètent.
- Strictement confidentiel. Vos informations sont traitées par le cabinet et ses prestataires habilités pour répondre à votre demande.
- Un retour personnel. Un échange court pour comprendre votre demande, à votre convenance.
- Un accompagnement dédié. Le Cabinet Lo Piccolo vous suit, du premier échange à la mise en place de votre stratégie.
Merci.
Votre demande a bien été transmise. Je reviens personnellement vers vous pour préparer votre étude, selon les moyens de contact que vous avez choisis.
Choisir maintenant mon créneau →