Votre patrimoine mérite un cadre de protection renforcé, au cœur de l'Europe.
Un accompagnement dédié, la solidité du Groupe AXA et une architecture ouverte donnant accès à une sélection de supports — réunis sur-mesure, en toute confidentialité, pour structurer et protéger ce que vous avez bâti.
Si votre assureur faisait défaut, que se passerait-il ?
La même question, deux réponses radicalement différentes selon le pays où votre contrat est logé. C'est, concrètement, le premier critère de protection de votre capital.
Le triangle de sécurité luxembourgeois.
Le dispositif organise le dépôt, la séparation et le contrôle des actifs représentatifs des engagements d’assurance. Le souscripteur détient une créance sur l’assureur ; il n’est pas directement propriétaire de chacun des actifs.
protégés
Double ségrégation des actifs
Une convention de dépôt encadre les actifs représentatifs auprès de la banque dépositaire et leur surveillance par le CAA. Cette organisation protège le rang des créances d’assurance sans supprimer les risques de perte ou de liquidité.
Super-privilège
En cas de défaillance de l'assureur, le souscripteur bénéficie d'un privilège de premier rang sur les actifs représentatifs de son contrat. Ce mécanisme se distingue du plafond d'indemnisation applicable en France.
Quatre avantages décisifs, dans cet ordre.
La protection d'abord, la liberté ensuite, puis la mobilité, et enfin le sur-mesure. Une hiérarchie qui place la sécurité de votre capital avant tout le reste.
Sécurité
Le triangle de sécurité et le super-privilège vous confèrent un privilège de premier rang sur les actifs représentatifs de votre contrat. Ce privilège n'est pas assorti du plafond d'indemnisation de 70 000 € applicable au mécanisme français du FGAP.
Liberté
Les contrats de droit luxembourgeois ne relèvent pas du dispositif français de limitation temporaire des rachats prévu par la loi Sapin II (suspension par le HCSF pour trois mois renouvelables, six mois consécutifs au maximum). Ils restent soumis au cadre prudentiel luxembourgeois et aux conditions du contrat. Le fonds euro de Lifinity Europe est réassuré auprès d’AXA France : l’absence d’application directe du dispositif français à l’assureur luxembourgeois n’exclut pas une exposition indirecte ni des contraintes de liquidité.
Mobilité
La neutralité fiscale et la portabilité internationale peuvent faciliter la continuité du contrat en cas de mobilité. Les conséquences fiscales et contractuelles dépendent toutefois du pays de destination et doivent être vérifiées au cas par cas.
Sur-mesure
Architecture ouverte : multidevise (€, $, £, CHF), apport en titres, FIC / FID / FAS (fonds internes collectifs, dédiés et fonds d’assurance spécialisés) et crédit lombard, sous réserve des conditions d’accès. La brochure Lifinity Europe de mars 2026 indique notamment 50 000 € pour un FIC existant, 300 000 € pour un FID et 400 000 € pour un FAS. Ces seuils ne valident pas à eux seuls l’éligibilité du client ni la disponibilité via le cabinet.
Un assureur de premier plan, une architecture diversifiée.
Votre contrat est porté par AXA Wealth Europe, structure du Groupe AXA dédiée à la gestion privée au Luxembourg. Voici ce que cela représente, au 31 décembre 2025.
Liste indicative de sociétés de gestion dont certains supports peuvent être référencés dans l'architecture ouverte. Disponibilité, sélection et conditions d'accès susceptibles d'évoluer. Cette liste ne désigne pas des partenaires directs du Cabinet Lo Piccolo.
Trois vérités, dites avant de vous engager.
Un bon conseil ne vend pas un rêve ; il vous donne tous les éléments pour décider. Voici ce qu'il faut savoir, sans détour.
La même fiscalité qu'en France
Pour un résident fiscal français, le contrat luxembourgeois est soumis à la fiscalité d'un contrat d'assurance-vie français. Il n'y a aucune défiscalisation liée au Luxembourg : la neutralité fiscale signifie « même impôt », pas « moins d'impôt ».
Un risque de perte en capital
Les unités de compte ne sont pas garanties : leur valeur fluctue avec les marchés et vous pouvez récupérer moins que votre versement. Seul le fonds en euros, lorsqu'il est disponible, offre une garantie du capital.
Un cadre, pas un secret
Depuis 2017, l'échange automatique d'informations est la règle. Le contrat est déclaré à l'administration fiscale. Le Luxembourg, ce n'est pas l'opacité : c'est un cadre réglementaire parmi les plus solides d'Europe.
Une démarche, pas un produit.
« Je ne vends pas un placement. Je structure une protection, adaptée à votre situation, et je reste à vos côtés dans la durée. »
Un bilan à 360°
Comprendre votre patrimoine, vos objectifs et votre horizon avant toute recommandation.
Une solution sur-mesure
Une architecture conçue pour votre situation, jamais un produit standard appliqué à tous.
Un cadre confidentiel & réglementé
Secret professionnel, devoir de conseil, conformité — chaque échange est protégé.
Un accompagnement dans la durée
Un cabinet dédié qui suit votre dossier, année après année, au gré de votre vie.
Un déroulé clair, sans engagement.
Échange confidentiel
Un premier contact rapide pour comprendre votre demande et répondre à vos questions. Choisir directement un créneau.
Bilan patrimonial 360°
Une analyse complète de votre situation, de vos objectifs et de votre horizon de placement.
Proposition chiffrée
Une solution sur-mesure, détaillée et transparente, présentée sans aucune pression.
Accompagnement
Un suivi régulier et un cabinet dédié, présent dans la durée.
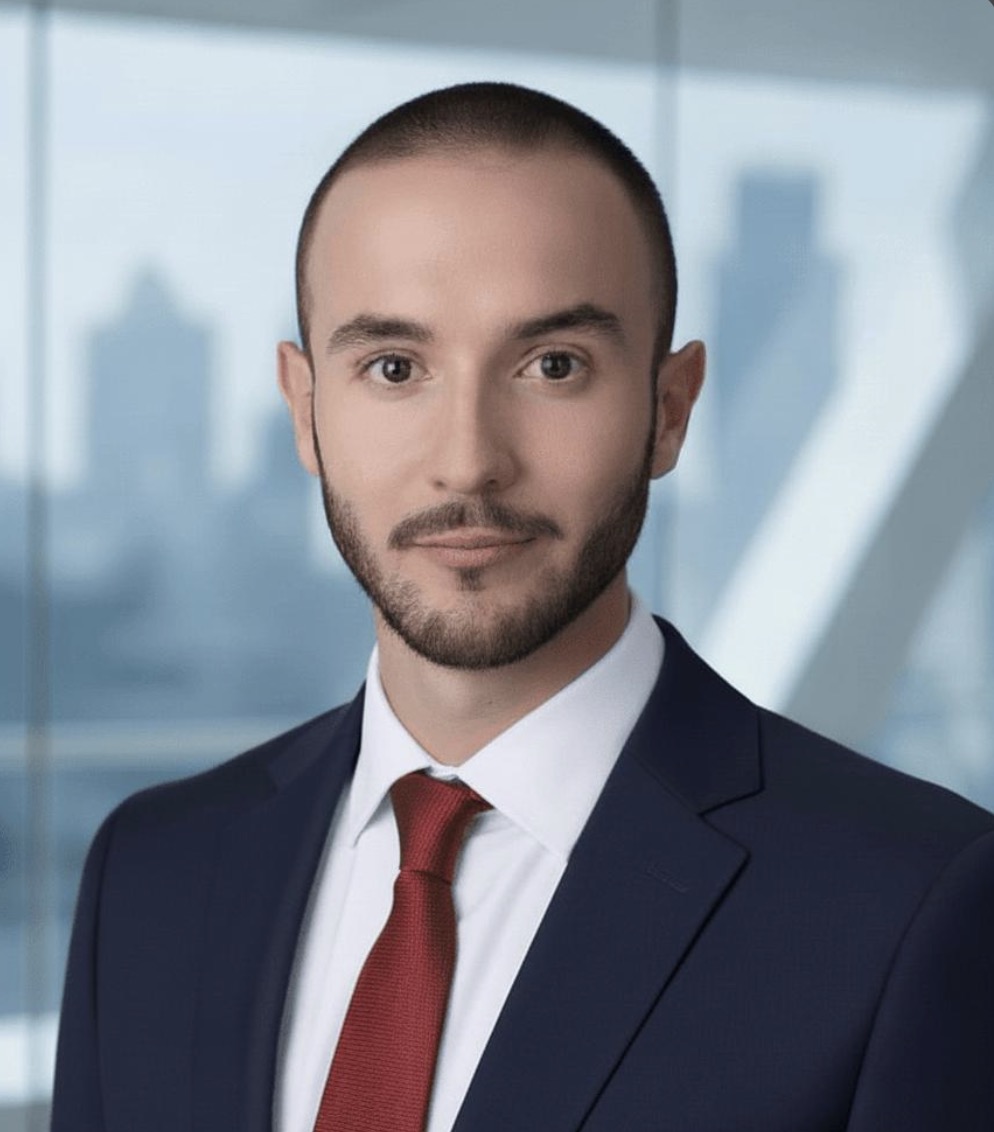
Un cabinet à taille humaine, adossé à un géant.
Guillaume Lo Piccolo accompagne une clientèle exigeante dans la structuration et la protection de son patrimoine. La proximité et la disponibilité d'un cabinet à taille humaine, conjuguées à la puissance et aux garanties du Groupe AXA.
En tant qu'agent général d'AXA Prévoyance & Patrimoine, il engage sa responsabilité et son devoir de conseil sur chaque dossier — dans le respect du secret professionnel.
Des repères clairs pour vos décisions patrimoniales.
Protection juridique, fiscalité, liquidité, crédit et transmission : chaque guide distingue les mécanismes réels des promesses trop simples, avec ses sources et ses limites.
Assurance-vie luxembourgeoise
Fonctionnement, atouts, risques et critères de choix.
Lire le guide → ComparatifFrance ou Luxembourg ?
Protection, fiscalité, supports, frais et accessibilité.
Comparer → Protection juridiqueLe super-privilège
Ce qu’il protège vraiment — et ce qu’il ne garantit pas.
Comprendre → FiscalitéRésident fiscal français
Rachats, transmission et déclaration du contrat étranger.
Lire l’analyse → Cadre prudentielLoi Sapin 2
Portée réelle des restrictions temporaires et idées reçues.
Vérifier → Organisation des actifsTriangle de sécurité
Assureur, dépositaire et superviseur : les rôles de chacun.
Découvrir → FinancementCrédit lombard
Nantissement, liquidité, coût et risques d’effet de levier.
Évaluer → Accompagnement localGestion privée à Nice
Méthode, cadre d’intervention et premier rendez-vous.
Rencontrer le cabinet →Les réponses essentielles, avant un premier échange.
Des repères généraux, à confirmer au regard de votre situation personnelle et des conditions contractuelles en vigueur.
Quel est le montant minimum envisagé pour AXA Wealth Europe ?
La souscription est présentée à partir de 300 000 €, sous réserve des conditions d'éligibilité et de la documentation contractuelle en vigueur. En dessous de ce montant, le cabinet peut réaliser un bilan et vous orienter vers des solutions adaptées.
Le Luxembourg permet-il de payer moins d'impôts ?
Non. Pour un résident fiscal français, la fiscalité applicable est en principe celle de l'assurance-vie française. Le contrat étranger doit être déclaré à l'administration fiscale et les règles dépendent toujours de la situation individuelle.
Le capital est-il garanti ?
Les unités de compte présentent un risque de perte en capital et leur valeur varie à la hausse comme à la baisse. Les éventuelles garanties dépendent des supports retenus et des conditions du contrat.
Que change la loi Sapin II pour un contrat luxembourgeois ?
Un contrat de droit luxembourgeois ne relève pas du dispositif français de limitation temporaire des rachats. Il demeure cependant soumis au cadre prudentiel luxembourgeois et à ses propres mécanismes de supervision.
Que protège exactement le super-privilège ?
Il organise un privilège de premier rang du souscripteur sur les actifs représentatifs de son contrat en cas de défaillance de l'assureur. Il ne protège pas contre les fluctuations des marchés ni contre une perte de valeur des unités de compte.
Comment se déroule le premier échange ?
Il s'agit d'un échange confidentiel et sans engagement pour comprendre votre demande. Aucune donnée financière sensible n'est demandée dans le formulaire initial.
Références de cette présentation
Repères vérifiés le 23 septembre 2026. Les conditions du contrat proposé et l’analyse de vos besoins prévalent sur ces informations générales.
Demandez votre bilan patrimonial confidentiel.
Une analyse personnalisée de votre situation, sans engagement. Vous repartez avec une vision claire des solutions adaptées à votre patrimoine.
- Strictement confidentiel. Vos informations sont traitées par le cabinet et ses prestataires habilités pour répondre à votre demande.
- Un retour personnel. Un échange court pour comprendre votre demande, à votre convenance.
- Un accompagnement dédié. Le Cabinet Lo Piccolo vous suit, du premier échange à la mise en place de votre stratégie.
Merci.
Votre demande a bien été transmise. Je reviens personnellement vers vous pour préparer votre étude, selon les moyens de contact que vous avez choisis.
Choisir maintenant mon créneau →